فرمول محاسبه نسبت P/e در بورس تهران
محاسبه نسبت P/E در بازار سرمایه
نیمه دیگر چارچوب ارزیابی در تحلیل بنیادی، نسبت یا ضریب قیمت به سود هر سهم یا نسبت P/E است. این ضریب نشان میدهد که قیمت سهم چند برابر سود هر سهم است. از طرف دیگر، این نسبت خلاصه ارزیابی بازار از دیدگاه شرکت را نشان میدهد. برای نمونه، در ژانویه ۱۹۹۵ قیمت سهام کوکاکولا نسبت به سود ۱۲ ماه آخرش در حدود ۲۶ برابر بود، در حالی که در اواسط ۱۹۹۳ این نسبت تقریباً ۹ بوده است.
در نتیجه، نسبت P/E وسیلهای برای اندازهگیری قیمت نسبی یک سهم است. برای نمونه در یک سال اخیر سرمایهگذاران برای قیمت سهام شرکت سنتل¹ مایل به پرداخت ۵۰ برابر سود آن بودند، ولی برای شرکت آسارکو² این نسبت تنها ۶ برابر است. دلیل چنین تفاوتهای زیاد چیست؟ برای پاسخ به این سؤال لازم است به عوامل تعیینکننده نسبت P/E توجه شود.
۱ عوامل تعیینکننده نسبت P/E
در مرور بحثهای گذشته یادآوری میکنیم که P/E مورد انتظار از نظر مفهومی تابعی از سه عامل است:

 : درصد سود پرداختی مورد انتظار
 : حداقل نرخ بازده مورد انتظار
 : نرخ رشد مورد انتظار سودهای تقسیمی
سرمایهگذارانی که سعی در تعیین نسبت P/E رایج برای یک سهم بهخصوص دارند، باید بر مبنای این سه فاکتور و تغییرات احتمالی آن عمل کنند. هر کدام از این عوامل را به ترتیب مورد بررسی قرار میدهیم.
۲ درصد سود پرداختی
واضح است که سود تقسیمی تابعی از سود است، اما رابطه بین این دو متغیر پیچیدهتر از سود تقسیمی جاری است که تابعی از سودهای جاری میباشد. سود تقسیمی پرداختشده بهوسیله شرکتها نشاندهنده اعمال تنظیمشده شرکتها (مانند سطح سود قبلی) و نیز انتظارات آینده (مانند سود مورد انتظار آینده) است.
اغلب شرکتهایی که عضو سازمان بورس نیویورک¹ و بورس سهام آمریکا² هستند سود تقسیمی میپردازند و بسیاری از آنهایی که بهطور فعالانه روی سهامهای برتر معاملاتی را انجام میدهند به سود تقسیمی آنها توجه ویژهای دارند. در نتیجه سعی میشود سود تقسیمی تا حد امکان در همان سطحی که اعلام شده است پرداخت شود. سودهای تقسیمی کاهش نمییابند مگر در شرایطی که هیچ گزینه دیگری وجود نداشته باشد. بهعلاوه، سودهای تقسیمی افزایش نمییابند مگر زمانی که معلوم شود سطح سود تقسیمی جدید و بالاتری مورد تأیید قرار گرفته است. در واکنش به این سیاستها، سود تقسیمی نسبت به سود با تأخیر تعدیل مییابد.
چنانچه درصد سود پرداختی مورد انتظار تغییر یابد، میتوان انتظار داشت نسبت P/E نیز تغییر یابد. هرچه درصد سود پرداختی مورد انتظار بالاتر باشد، با شرط ثابت بودن سایر متغیرها، نسبت P/E نیز افزایش خواهد یافت. با این حال، سایر متغیرها بهندرت ثابت هستند. اگر درصد سود پرداختی افزایش یابد، نرخ رشد مورد انتظار سود و سود تقسیمی احتمالاً کاهش خواهد یافت و بنابراین اثر معکوسی بر نسبت P/E خواهد داشت. این کاهش به این دلیل رخ میدهد که سرمایههای کمتری برای سرمایهگذاری مجدد در کسبوکار در دسترس خواهد بود؛ بنابراین به یک کاهش در نرخ رشد مورد انتظار (g) منجر میشود.
۳ حداقل نرخ بازده مورد انتظار
همانطور که میدانیم حداقل نرخ بازده مورد انتظار «k» تابعی از نرخ بازده بدون ریسک و صرف ریسک است؛ بنابراین k مساوی است با:

نرخ بازده بدون ریسک همان نرخ اوراق خزانه است. صرف ریسک، پاداش اضافی است که سرمایهگذاران ریسکگریز قبل از خرید یک دارایی ریسکدار مانند سهام عادی تقاضا میکنند. (در ادبیات مالی ایران نیز، مطابق گزارش ریسک نیوز به نقل از دنیای اقتصاد، نرخ بازده بدون ریسک معمولاً از نرخ اوراق اخزا یا اوراق دولتی تعیین میشود و صرف ریسک معیاری است برای بازدهی اضافهای که سرمایهگذار در ازای تحمل ریسک طلب میکند.)
مدلهای جریان نقدی تنزیلی، که در فصل مربوط به ارزشیابی سهام عادی بحث شد، میتوانند برای تخمین نرخ بازده مورد انتظار یک شرکت مورد استفاده قرار گیرند. یاد گرفتیم که رشد ثابت در مدل سود تقسیمی تنزیلیافته، برای بیان اینکه k برابر با سود تقسیمی جاری بهعلاوه نرخ رشد سود مورد انتظار است، میتواند مورد سازماندهی مجدد قرار گیرد.
۳.۱ نتایج فرمول
۱. با فرض ثابت بودن سایر متغیرها، اگر نرخ بدون ریسک (RF) افزایش یابد، k نیز افزایش خواهد یافت.
۲. با فرض ثابت بودن سایر متغیرها، اگر صرف ریسک در نتیجه افزایش (کاهش) ریسک تجاری، ریسک مالی یا دیگر ریسکها افزایش (کاهش) یابد، k افزایش (کاهش) خواهد یافت.
۳.۲ رابطه k و P/E
بین k و نسبت  رابطه عکس برقرار است. نرخ بازده مورد انتظار، نرخ تنزیل است و نرخهای تنزیل و نسبتهای
 در جهت مخالف حرکت میکنند.
۳.۳ ارزیابی سادهتر (حالت نرخ بدون رشد)
در این حالت ارزش ذاتی به صورت زیر محاسبه میشود:

که در آن معکوس نسبت  برابر با نسبت
 میباشد.
۴ نرخ رشد مورد انتظار (g)
۴.۱ متغیر سوم
سومین متغیر اثرگذار بر نسبت  ، نرخ رشد مورد انتظار سود تقسیمی، یعنی g است. میدانیم که:

نرخ رشد مورد انتظار بهصورت تابعی از بازده صاحبان سهام (r) و نرخ قابل دستیابی (b) بیان میشود.
۴.۲ ارتباط
بین g و نسبت  رابطه مستقیم وجود دارد؛ با فرض ثابت بودن سایر متغیرها، هرچه g بیشتر باشد، نسبت
 بیشتر خواهد بود.
سرمایهگذاران باید برای شرکتی با رشد سود مورد انتظار سریع، نسبت به شرکتی با رشد سود مورد انتظار کندتر، مایل به پرداخت بیشتری باشند.
۴.۳ عوامل مؤثر بر اعتماد به رشد
۱. میزان اعتماد سرمایهگذار به رشد مورد انتظار (مانند اینتل در مقایسه با IBM).
۲. دلایل رشد سود (آیا رشد سود نتیجه تقاضای زیاد است یا سیاستهای تأمین مالی زیرکانه؟ آیا نتیجه افزایش فروش است یا کاهش هزینه؟).
۵چرا P/E در شرکتهای مختلف متفاوت است؟
در تحلیل یک نسبت  معین، رشد سریع باعث میشود سرمایهگذاران از مدل ارزیابی سود تقسیمی با رشد ثابت استفاده نکنند، بلکه از مدل رشد چندگانه استفاده نمایند (n سالی است که رشد غیرعادی پایان مییابد):
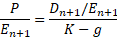
قیمتهای سهم منعکسکننده انتظارات بازار از سود هستند. شرکتهایی که باورهای بازار درباره آنها به نرخهای رشد سود بالاتری منجر میشود، قیمتهای بالاتری نسبت به شرکتهایی خواهند داشت که انتظار میرود نرخ رشد سود پایینتری نشان دهند.
این نتیجه با تجربه بازار سرمایه ایران نیز سازگار است؛ چنانکه گزارش ریسک نیوز (به نقل از دنیای اقتصاد) تأکید میکند P/E بازار متأثر از دو عامل بازده مورد انتظار و نرخ رشد سودآوری است و چون نسبت قیمت به سود با نرخ بازده مورد انتظار رابطه معکوس و با نرخ رشد رابطه مستقیم دارد، تفاوت این نسبت در شرکتها و بازارهای مختلف از همین دو عامل ناشی میشود.